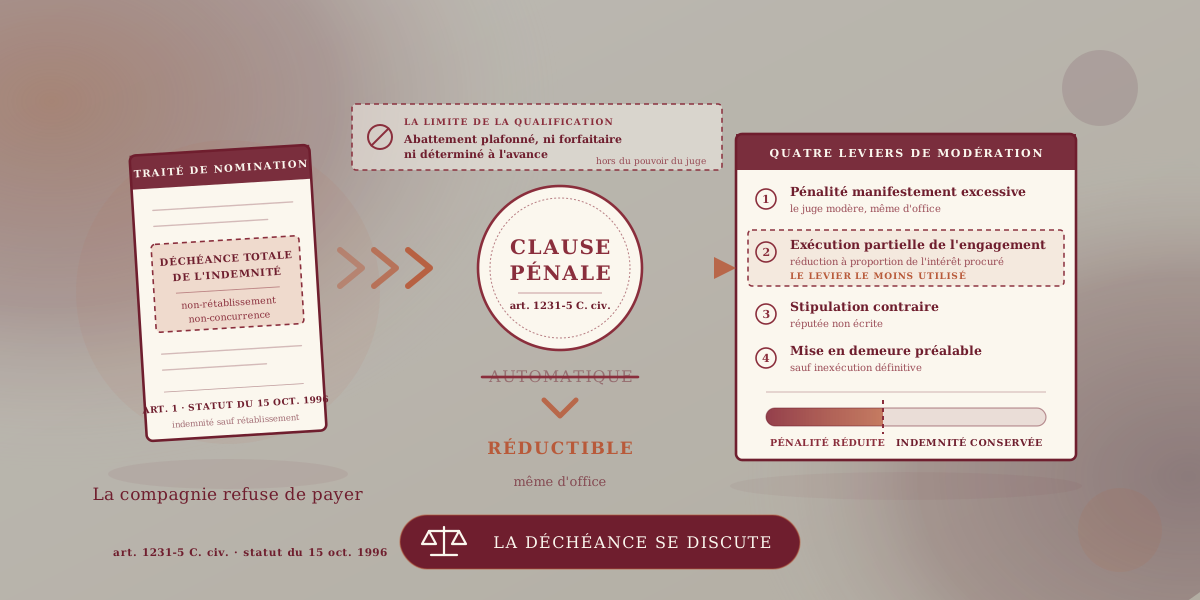
Vous avez cessé vos fonctions, à la retraite ou au profit d'un successeur, et votre portefeuille a été repris. Puis la compagnie vous a écrit qu'elle ne paierait rien, ou qu'elle compensait votre indemnité avec une pénalité d'un montant identique, au motif que vous vous êtes rétabli ou que vous exercez une activité concurrente dans votre ancienne circonscription.
On vous présente cette déchéance comme automatique, inscrite dans le statut, non négociable. Cette présentation ne résiste pas à l'examen. La Cour de cassation a jugé en mars 2026, en confirmant une position déjà prise en 2015, que la stipulation qui organise cette déchéance est une clause pénale, donc une pénalité que le juge a le pouvoir de réduire.
Voici ce que dit le statut, ce que la compagnie peut réellement vous opposer, et les leviers qui restent ouverts une fois la déchéance notifiée.
Le cadre : un statut réglementaire, et une indemnité qui compense la perte des commissions
L'agent général n'est pas un courtier, et cette différence commande tout le reste. L'article R.511-2 du Code des assurances distingue les catégories d'intermédiaires : les courtiers au 1°, les agents généraux au 2°, titulaires d'un mandat. Le courtier, qui agit pour son client, ne dispose d'aucun régime protecteur spécifique et se défend sur le terrain du droit commun, comme l'expose l'article consacré à la résiliation d'une convention de courtage en assurance. L'agent général, lui, relève d'un statut approuvé par décret.
Le droit à indemnité est posé par le statut. L'article 1 du statut annexé au décret n° 96-902 du 15 octobre 1996 énonce que « sauf en cas de rétablissement ou lorsque la cessation résulte d'une cession de gré à gré, la cessation de mandat ouvre droit à indemnité au bénéfice de l'agent général ou de ses ayants droit ». Le même texte précise que l'indemnité est réduite à due concurrence d'un éventuel solde négatif à l'arrêté des comptes de l'agence, et que, lorsque le mandat est exercé par une société, seule la dissolution de celle-ci ouvre droit à indemnité.
Le statut ouvre une alternative, il ne fixe aucun montant. La sortie se règle soit par une cession de gré à gré, soit par le versement de l'indemnité. Mais aucun des trois articles du statut ne détermine le montant de cette indemnité : il se trouve dans les accords propres à votre réseau. C'est la première chose à aller chercher, avant toute discussion sur la déchéance. La question de la propriété et de la valorisation d'un portefeuille de courtage se pose, elle, dans des termes différents, et les solutions dégagées pour les courtiers ne sont pas transposables au mandat d'agent général.
Ce droit est d'ordre public et il a un objet précis. La Cour de cassation qualifie le statut des agents d'assurance de statut d'ordre public et retient que l'indemnité de cessation de fonction a pour objet de compenser la perte du droit à commissions perçues pendant l'exercice du mandat (Cass. 2e civ. 15 février 2024, n° 22-17.751). Cette qualification n'est pas théorique. L'article L.313-2 du Code monétaire et financier distingue deux taux d'intérêt légal, celui du créancier personne physique n'agissant pas pour des besoins professionnels et celui applicable dans tous les autres cas. Des agents généraux ont réclamé le premier, plus favorable, en faisant valoir qu'ils avaient cessé leur activité. Écarté : la créance est née dans l'exercice de l'activité professionnelle, le taux professionnel s'applique malgré la cessation.
Le contenu concret se lit dans le traité, pas seulement dans le décret. L'article 2 du statut renvoie aux mandats dénommés traités de nomination, aux conventions conclues entre les organisations professionnelles et aux accords qui en découlent au sein de chaque entreprise. C'est à ce niveau, et non dans le décret, que se trouvent la durée de l'interdiction, son périmètre et sa sanction.
Vérifiez d'abord quel statut s'applique à vous. L'article 3 du statut réserve une hypothèse souvent négligée : les articles 1 et 2 ne s'appliquent qu'aux traités de nomination signés à compter du 1er janvier 1997. Les agents en fonction à cette date continuent, sauf option contraire expressément manifestée à leur société, à être régis par les statuts antérieurs définis par les décrets de 1949 et de 1950. Cette question de date n'est pas un détail procédural, elle détermine le texte applicable au litige.
Ce que la Cour de cassation a jugé, et pourquoi la rédaction de la clause compte
L'histoire judiciaire mérite d'être suivie, parce qu'elle montre où se gagne et où se perd ce type de dossier.
Premier temps, en 2015 : la pénalité chiffrée. Un accord d'entreprise sanctionnait la violation des obligations de non-réinstallation et de non-concurrence par « une pénalité équivalente à la valeur de l'indemnité de cessation de fonctions ». La compagnie soutenait que cette sanction, contrepartie de l'obligation de non-concurrence, n'était pas réductible. La Cour de cassation a jugé l'inverse : clause pénale, soumise au pouvoir de modération (Cass. 1re civ. 17 décembre 2015, n° 14-18.378). Elle a relevé au passage que la cour d'appel s'était référée à une disposition du statut de 1949 inapplicable au traité en cause, ce qui confirme l'importance de la vérification de date exposée plus haut.
Deuxième temps, en 2023 : ce que « se rétablir » veut dire. Un agent général parti à la retraite, son portefeuille repris par un successeur, avait obtenu en appel l'intégralité de son indemnité, soit 298 014 euros : la compagnie devait selon la cour démontrer non seulement un rétablissement, mais aussi que l'agent avait fait souscrire des contrats auprès de ses anciens assurés. Cassation. Dès lors qu'il était constaté que l'agent avait poursuivi une activité de courtage en assurances non autorisée par la compagnie après la cessation de ses fonctions, ces motifs étaient impropres à exclure tout manquement à l'obligation de non-rétablissement (Cass. 2e civ. 9 mars 2023, n° 21-10.737). Ne pas se rétablir et ne pas solliciter ses anciens assurés sont donc deux obligations distinctes : la première peut être violée sans la seconde.
Troisième temps, en 2026 : la déchéance est aussi une clause pénale. Dans la même affaire, la cour de renvoi a constaté le manquement et prononcé la déchéance totale, en jugeant que cette déchéance ne constituait pas une clause pénale. Nouvelle cassation. Dès lors que les parties étaient convenues par avance que l'inexécution des obligations de non-rétablissement et de non-concurrence serait sanctionnée par la perte du droit à l'indemnité, cette stipulation s'analyse en une clause pénale (Cass. 2e civ. 12 mars 2026, n° 24-13.954).
Mesurez bien la portée de cet arrêt : la Cour n'a pas dit que l'agent conservait son indemnité. Elle a renvoyé l'affaire devant une autre cour d'appel, à qui il revient d'apprécier si la pénalité est excessive et dans quelle mesure la réduire. Obtenir la qualification ouvre la discussion sur le montant, elle ne la tranche pas. La demande de dommages-intérêts formée par l'agent a, elle, été définitivement rejetée.
L'apport n'en est pas moins précis. En 2015 la clause chiffrait une pénalité, en 2026 elle organisait une déchéance, rédaction qui paraissait échapper à la qualification puisqu'aucune somme n'était stipulée. Même analyse dans les deux cas, et par deux chambres différentes de la Cour de cassation.
Mais la qualification a une limite, et elle est nette. En 2022, la Cour de cassation l'a refusée à la clause d'un autre réseau qui prévoyait, en cas de déficit de caisse ou d'actes de gestion relevant de la faute professionnelle, un « abattement » ne pouvant excéder 30 % de l'indemnité de fin de mandat. Motif : cet abattement n'étant ni forfaitaire ni déterminé à l'avance, il n'évalue pas par anticipation l'indemnité due en cas d'inexécution, il constitue l'un des éléments de calcul de l'indemnité elle-même. Il échappe donc au pouvoir modérateur du juge (Cass. 2e civ. 31 mars 2022, n° 20-23.284). L'agent, qui contestait un abattement de 96 117 euros, a été débouté.
Le critère tient en une phrase : est une clause pénale la stipulation par laquelle les parties évaluent forfaitairement et d'avance l'indemnité due en cas d'inexécution. Une déchéance totale et une pénalité égale à l'indemnité y répondent, leur montant étant connu dès la signature. Un abattement plafonné, dont le taux reste à fixer selon la gravité du manquement, n'y répond pas. Deux clauses qui aboutissent au même appauvrissement ne relèvent donc pas du même régime.
Les quatre leviers de modération, et celui que personne n'utilise
Une fois la clause qualifiée de clause pénale, l'article 1231-5 du Code civil ouvre quatre leviers qui ne se valent pas.
La modération de la pénalité manifestement excessive. Le levier le plus connu. Il suppose de mettre en regard le montant de l'indemnité perdue et le préjudice réellement subi par la compagnie du fait du manquement.
La réduction à proportion de l'exécution partielle. Le moins exploité, et souvent le plus efficace. Lorsque l'engagement a été exécuté en partie, la pénalité peut être diminuée, même d'office, à proportion de l'intérêt que cette exécution partielle a procuré au créancier. Un agent qui a respecté l'interdiction deux ans sur trois, ou sur l'essentiel de la circonscription, n'est pas dans la situation de celui qui s'est rétabli le lendemain. Encore faut-il l'avoir documenté.
L'impossibilité d'écarter le pouvoir du juge. Toute stipulation contraire aux deux alinéas précédents est réputée non écrite. Une clause présentant la déchéance comme définitive et insusceptible d'aménagement ne fait pas obstacle à la modération.
L'exigence de mise en demeure. Sauf inexécution définitive, la pénalité n'est encourue que lorsque le débiteur est mis en demeure. À vérifier dans le dossier avant toute autre discussion.
Et pour les traités anciens ? La question vaut pour presque tous les dossiers, beaucoup de traités de nomination ayant été signés il y a vingt ou trente ans, alors que l'article 1231-5 ne régit que les contrats conclus à compter du 1er octobre 2016. Les quatre leviers existaient déjà avant la réforme, seul le fondement textuel change. L'ancien article 1152 du Code civil permettait au juge, même d'office, de modérer la peine manifestement excessive et réputait non écrite toute stipulation contraire. L'ancien article 1231 prévoyait la diminution à proportion de l'intérêt procuré par l'exécution partielle, avec la même sanction des stipulations contraires, et l'ancien article 1230 exigeait la mise en demeure. C'est au visa de ces textes que les arrêts cités plus haut ont été rendus. La date de votre traité commande le texte à viser, pas l'étendue de vos moyens.
Percevoir ou renoncer : un arbitrage à chiffrer, pas à subir
C'est la décision la plus lourde et la moins documentée, et elle se prend généralement trop vite.
Les accords d'entreprise articulent fréquemment l'indemnité et l'obligation de non-concurrence. Dans l'affaire jugée en 2026, le traité interdisait à l'agent cessant ses fonctions, pendant trois ans, de présenter des opérations d'assurance dans son ancienne zone d'activité commerciale, ce délai étant ramené à six mois, hors les cas de cession de gré à gré, s'il renonçait à l'indemnité. Dans le réseau en cause en 2015, la clause allait plus loin : la renonciation faisait tomber l'obligation de non-concurrence. La logique est la même, l'équilibre économique ne l'est pas.
L'arbitrage est donc celui-ci : percevoir, et accepter une période d'inactivité concurrentielle dans sa propre zone, ce qui suppose d'avoir les moyens de l'attendre, ou renoncer, en tout ou partie, pour retrouver plus vite sa liberté d'exercice. Le calcul dépend du montant en jeu, du projet professionnel et, surtout, de la rédaction exacte des accords de votre réseau. Aucune de ces clauses n'est standard.
Dernier point à ne pas perdre de vue : la pénalité et les dommages-intérêts ne s'excluent pas nécessairement. Certaines clauses prévoient expressément que la sanction s'applique « sans préjudice d'éventuels dommages et intérêts complémentaires au regard des préjudices subis ». Obtenir la modération de la pénalité ne met donc pas fin au débat sur la concurrence déloyale.
Cinq réflexes si la compagnie vous oppose la déchéance
Agissez vite, et identifiez le statut applicable à votre traité. Date de signature, antérieure ou postérieure au 1er janvier 1997, et existence d'une option expresse. Cette vérification conditionne le texte que vous invoquerez et celui que la compagnie pourra vous opposer. Le délai dans lequel vous pouvez encore réclamer votre indemnité n'est réglé par aucune disposition du statut et dépend de la qualification de la créance : c'est une question à faire trancher immédiatement, pas après avoir épuisé les échanges avec la compagnie.
Relisez la clause mot à mot, en cherchant une seule chose. La sanction est-elle forfaitaire et déterminée à l'avance ? Une déchéance totale ou une pénalité égale à l'indemnité le sont, et ouvrent la modération. Un abattement plafonné, variable selon la gravité, ne l'est pas, et la ferme. Tout se joue là.
Séparez les deux griefs. Contester le rétablissement ne suffit pas à écarter la sollicitation des anciens assurés, et l'inverse est vrai aussi.
Documentez ce que vous avez respecté. Durée observée, périmètre géographique, absence de contact avec les assurés de l'ancien portefeuille, nature exacte de l'activité reprise. Ce matériau se constitue avant le procès, pas pendant.
Demandez la modération à titre subsidiaire. Une défense qui se limite à nier le manquement laisse le juge sans alternative s'il le retient. Solliciter, subsidiairement, la réduction de la pénalité ouvre une seconde issue. Le cabinet peut vous accompagner dans cette démarche, y compris pour l'arbitrage préalable entre perception et renonciation à l'indemnité.
La déchéance n'est pas une fatalité statutaire, c'est une pénalité contractuelle. Et une pénalité se discute.
Cet article a une vocation strictement informative. Chaque situation est différente et nécessite une analyse personnalisée. Maître Élodie Kalfon, avocate au Barreau de Paris, intervient en conseil et contentieux pour les intermédiaires d'assurance, agents généraux, courtiers et agents commerciaux.