Vous êtes apporteur d'affaires, mandataire indépendant, chasseur de biens, décorateur ou prestataire d'une agence. Vous n'avez pas la carte professionnelle, et vous ne pensez pas en avoir besoin : vous « aidez », vous « mettez en relation », vous « préparez les documents ». Ou bien vous êtes titulaire de la carte et vous travaillez avec des intervenants extérieurs dont vous n'avez jamais vérifié le statut.
Le 17 septembre 2026, dans l'affaire Matera, la Cour de cassation a rendu un arrêt qui remet cette question au premier plan : jusqu'où peut-on accompagner une activité immobilière réglementée sans l'exercer soi-même ? Voici comment savoir si vous êtes concerné, ce que vous risquez et ce qu'il faut faire.
Ce que la loi Hoguet entend par « prêter son concours »
La loi n° 70-9 du 2 janvier 1970, dite loi Hoguet, organise l'accès aux métiers de l'entremise et de la gestion immobilières. Ses dispositions sont d'ordre public : aucun contrat ne peut les écarter, même entre professionnels.
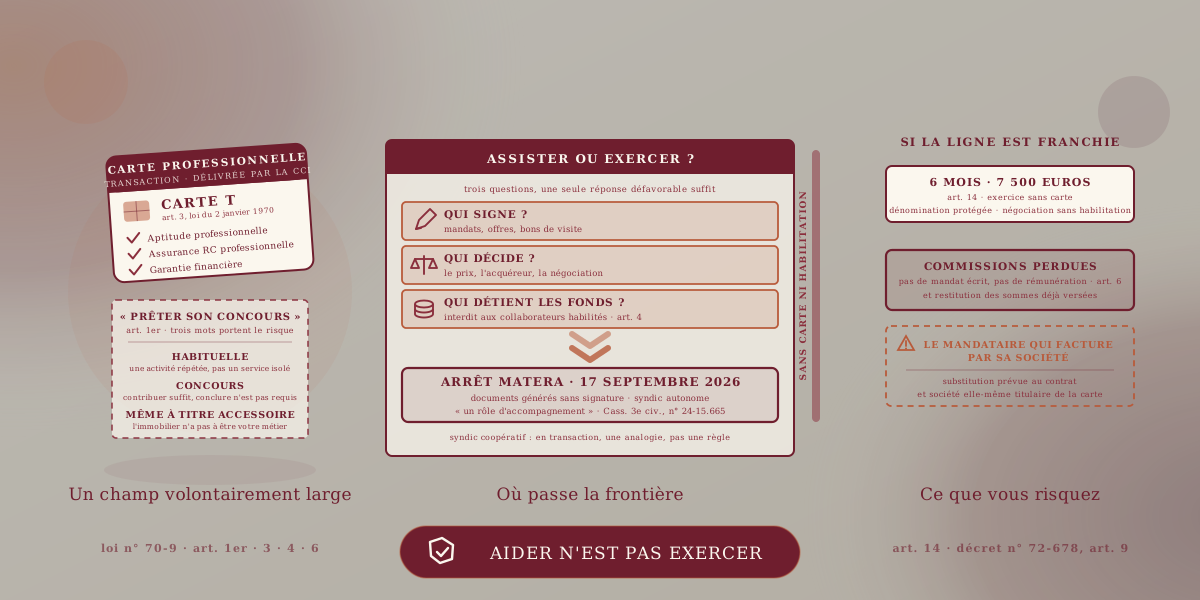
Un champ d'application volontairement large. L'article 1er vise toute personne qui, « d'une manière habituelle, se livre ou prête son concours, même à titre accessoire », à des opérations portant sur les biens d'autrui : achat, vente, recherche, échange ou location d'immeubles, vente de fonds de commerce, gestion immobilière, fonctions de syndic de copropriété. Trois notions portent l'essentiel du risque. « Habituelle » : une intervention répétée, pas un service rendu une fois. « Concours » : il n'est pas nécessaire de conclure la vente, il suffit d'y contribuer. « Accessoire » : peu importe que l'immobilier ne soit pas votre métier principal.
La carte professionnelle, dite « carte T ». Selon l'article 3, ces activités sont réservées aux titulaires d'une carte délivrée par la chambre de commerce et d'industrie (CCI). Elle suppose une aptitude professionnelle, une assurance de responsabilité civile professionnelle et une garantie financière, c'est-à-dire l'engagement écrit d'un assureur ou d'un établissement de crédit de rembourser les fonds confiés par les clients. Seul celui qui déclare ne détenir aucun fonds peut s'en dispenser, sauf en gestion immobilière et en syndic.
L'habilitation des collaborateurs. L'article 4 permet au titulaire de la carte d'habiliter des personnes à négocier, s'entremettre ou s'engager pour son compte. Lorsqu'elles ne sont pas salariées, elles relèvent du statut d'agent commercial : c'est le cas de la plupart des mandataires de réseaux, sujet développé dans notre article sur le statut d'agent commercial du mandataire immobilier. L'habilitation se matérialise par une attestation visée par le président de la CCI puis délivrée par le titulaire de la carte (article 9 du décret n° 72-678 du 20 juillet 1972). Même habilités, ces collaborateurs ne peuvent ni détenir de fonds, ni donner de consultations juridiques, ni rédiger d'actes sous seing privé autres que les mandats conclus au profit du titulaire de la carte.
Le mandat écrit, condition de la rémunération. L'article 6 impose une convention écrite précisant notamment les conditions de la rémunération et la partie qui en a la charge. Aucune commission n'est due avant que l'opération soit effectivement conclue et constatée dans un acte écrit contenant l'engagement des parties. Ces exigences visent à réguler la profession, à garantir la compétence et la moralité des intervenants et à protéger le mandant (Cass. 3e civ. 11 septembre 2025, n° 23-17.579).
L'arrêt Matera du 17 septembre 2026 : où passe la frontière entre assister et exercer
L'affaire concernait la société Matera, qui exploite une plateforme en ligne destinée aux copropriétés gérées par leurs propres copropriétaires, en « syndicat coopératif ». L'Association nationale des gestionnaires de copropriété (ANGC), la Chambre FNAIM du Grand Paris, le Syndicat national des professionnels immobiliers (SNPI) et la société Emeria Europe (anciennement Foncia groupe) lui reprochaient notamment d'exercer en réalité la profession de syndic sans carte. La Cour de cassation a rejeté leurs pourvois dans un arrêt publié au Bulletin (Cass. 3e civ. 17 septembre 2026, n° 24-15.665).
L'appui extérieur est permis. Le syndic peut prendre conseil auprès de toute personne de son choix et confier, sous sa responsabilité, certaines tâches à des prestataires (article 42 du décret n° 67-223 du 17 mars 1967). La question était donc de savoir si cet appui avait basculé dans l'exercice de la profession.
Les éléments retenus. La Cour approuve les juges du fond d'avoir relevé que Matera générait des documents sans jamais les signer, que le syndic y accédait « en parfaite autonomie », que le compte de paiement proposé n'en faisait pas pour autant la responsable, et qu'elle n'avait finalement « qu'un rôle d'accompagnement ». Signature, autonomie de décision, fonds : on retrouve les trois questions de l'auto-diagnostic.
La communication sous surveillance. Les slogans de la campagne publicitaire, tels que « Remerciez votre syndic pour de bon », ont été jugés « de nature à créer une ambiguïté » en laissant penser que la société offrait les services d'un syndic. La pratique commerciale trompeuse n'a pas été retenue, faute d'altération substantielle du comportement économique des copropriétaires : leur changement de mode de gestion supposait un vote en assemblée générale, et donc une information préalable.
En transaction : ce que juge la Cour de cassation
Pour l'achat, la vente ou la recherche de biens, la jurisprudence est bien établie : la qualification dépend de ce que vous faites réellement, pas de l'intitulé de votre contrat.
L'apporteur d'affaires n'échappe pas à la loi. Dans un avis, la Cour de cassation a précisé que l'activité d'apporteur d'affaires n'étant pas définie par la loi, celui qui, à cette occasion, prête son concours, même à titre accessoire, à des opérations relatives à l'achat, la vente ou la recherche d'immeubles est soumis à la loi Hoguet (Cass. 1re civ. avis 6 décembre 2018, n° 18-70.011). Le critère d'habitude reste déterminant : une recommandation isolée se distingue d'une activité organisée de mises en relation rémunérées.
L'étiquette « conseil » ne protège pas. Relève de la transaction immobilière le fait de prêter son concours, de manière habituelle, même à titre accessoire, à des opérations de vente (Cass. 1re civ. 14 novembre 2018, n° 16-23.730). Dans cette affaire, le conseil en investissement et en défiscalisation fourni à l'occasion d'une vente a été traité comme l'accessoire de l'activité de transaction.
Entre professionnels, le mandat écrit reste exigé. Un apporteur d'affaires réclamait des commissions à un promoteur sans mandat écrit, en invoquant leur relation de confiance. La Cour a censuré la décision qui lui donnait raison : les règles d'ordre public de la loi Hoguet s'appliquent même entre professionnels de l'immobilier, y compris pour le compte de promoteurs (Cass. 1re civ. 1er juillet 2020, n° 19-15.009).
Le mandataire qui facture par sa société. L'habilitation prévue par l'article 9 du décret du 20 juillet 1972 vise une personne physique. Lorsqu'un mandat d'agent commercial lui est confié, elle ne peut se substituer une société que si le contrat le prévoit et si cette société est elle-même titulaire de la carte professionnelle (Cass. 1re civ. 3 février 2021, n° 19-21.403).
Ce que vous risquez si la ligne est franchie
Le risque pénal. L'article 14 punit de six mois d'emprisonnement et de 7 500 euros d'amende le fait de se livrer ou de prêter son concours, de manière habituelle, même à titre accessoire, aux opérations de l'article 1er sans être titulaire de la carte. Les mêmes peines visent l'usage des dénominations « agent immobilier », « syndic de copropriété » ou « administrateur de biens » sans carte, et le fait de négocier pour le compte d'un titulaire sans y avoir été habilité.
La perte de la rémunération. Sans carte ou sans mandat écrit conforme à l'article 6, l'intermédiaire s'expose à ne pouvoir réclamer aucune commission. Celles déjà versées peuvent en outre faire l'objet d'une demande de restitution, comme dans l'affaire jugée le 1er juillet 2020.
Le risque pour le titulaire de la carte. L'agent immobilier qui s'appuie sur un intervenant non habilité n'est pas à l'abri. Le client qui conteste la commission pourra invoquer l'irrégularité de l'intervention, et l'agent devra être en mesure de justifier de l'habilitation de ses collaborateurs.
Le risque d'image. L'arrêt du 17 septembre 2026 montre que le juge examine aussi la communication. Une promesse publicitaire qui laisse croire que vous exercez une profession réglementée crée une ambiguïté exploitable par vos concurrents comme par vos clients. Dans l'affaire Matera, ce sont d'ailleurs les organisations professionnelles et un concurrent qui ont agi.
Vous êtes déjà dans cette situation
Vous vous reconnaissez dans l'une des situations décrites et vous avez déjà perçu des commissions ? Trois réflexes s'imposent.
Régularisez pour l'avenir. Avant votre prochaine intervention, choisissez un cadre conforme : habilitation par un titulaire de la carte, obtention de la carte, ou recentrage de votre prestation hors du champ de l'article 1er, avec dans tous les cas un contrat écrit. Chaque nouvelle opération réalisée hors cadre aggrave votre exposition.
Ne réclamez pas une commission litigieuse à l'aveugle. Une mise en demeure adressée sans analyse préalable peut inciter votre interlocuteur à soulever la loi Hoguet et à demander la restitution des sommes déjà versées.
Ne répondez pas seul à une demande de remboursement. Le caractère habituel de l'activité, la nature exacte de votre intervention et le contenu de vos échanges écrits peuvent se discuter. Faites analyser le dossier avant de rembourser comme avant de refuser.
Conseils pratiques
Vous n'avez pas la carte. Décrivez précisément, dans votre contrat d'apport ou de prestation, ce que vous faites et surtout ce que vous ne faites pas : pas de signature, pas de négociation du prix, pas de maniement de fonds. Si votre activité relève de la loi Hoguet, obtenez une habilitation auprès d'un titulaire de la carte et veillez à ce que le mandat écrit soit signé avant toute intervention, et non après la vente. Relisez votre site et vos réseaux sociaux : aucune dénomination protégée, aucune formule laissant croire que vous remplacez l'agent.
Vous êtes titulaire de la carte. Tenez la liste de tous vos intervenants extérieurs et de leur statut. Pour chaque mandataire, conservez l'attestation d'habilitation visée par le président de la CCI et vérifiez, s'il facture par une société, que son contrat prévoit la substitution et que la société est titulaire de la carte. Pour les apporteurs, formalisez par écrit le périmètre de leur intervention. Aucun versement client ne doit transiter par eux.
Le cabinet peut vous accompagner dans cette démarche, y compris pour auditer votre modèle d'intervention, rédiger vos contrats d'apport, de prestation ou d'agent commercial, ou défendre vos intérêts en cas de contestation d'une commission.
Aider n'est pas exercer, tant que la signature, la décision et l'argent restent entre les mains du titulaire de la carte.
Cet article a une vocation strictement informative. Chaque situation est différente et nécessite une analyse personnalisée. Maître Élodie Kalfon, avocate au Barreau de Paris, intervient en conseil et contentieux pour les agents immobiliers, mandataires indépendants, apporteurs d'affaires et intermédiaires économiques.