Vous êtes conseiller en investissements financiers ou conseiller en gestion de patrimoine. Un client accompagné il y a huit ou dix ans vous adresse une mise en demeure, puis une assignation : il soutient avoir été mal informé et réclame des dommages et intérêts pour perte de chance.
Vous relisez le dossier, vous y retrouvez des documents contractuels précis, signés, qui mentionnaient noir sur blanc que le capital n'était pas garanti. Vous pensez tenir votre défense. Voici pourquoi elle est plus fragile que vous ne le croyez.
Deux corps de règles, un seul contentieux
Votre exposition se joue sur deux terrains distincts, qu'il faut cesser de confondre.
Le terrain réglementaire. Le conseiller en investissements financiers est défini à l'article L. 541-1 du Code monétaire et financier et soumis aux règles de bonne conduite de l'article L. 541-8-1 : recueil préalable des informations sur le client au 4°, compréhension des instruments recommandés au 6°, information exacte, claire et non trompeuse au 8°, déclaration d'adéquation écrite au 9°, lettre de mission signée au 10°. L'autorité de ce terrain est l'Autorité des marchés financiers, dont la commission des sanctions attend que vous puissiez prouver l'application effective de vos procédures, comme l'a illustré la décision Kerdiz du 1er avril 2026. Les premiers réflexes à adopter face à un contrôle sont détaillés dans l'article consacré aux premiers réflexes en cas de contrôle ACPR ou AMF.
Le terrain civil. C'est celui de l'action de votre client, portée devant le juge. Il repose sur la responsabilité contractuelle, aujourd'hui régie par l'article 1231-1 du Code civil, et sur un devoir d'information dont le contenu a été construit par la jurisprudence. Pour les contrats conclus à compter du 1er octobre 2016, l'article 1112-1 du Code civil pose en outre un devoir précontractuel d'information, avec deux précisions décisives : c'est à celui qui devait l'information de prouver qu'il l'a fournie, et les parties ne peuvent ni limiter ni exclure ce devoir. Une réserve s'impose toutefois : le même article exclut de ce devoir l'estimation de la valeur de la prestation. C'est donc l'obligation d'information construite par la jurisprudence, et non l'article 1112-1, qui fonde les condamnations examinées ci-après.
Ces deux terrains ne se recouvrent pas. Un dossier conforme aux exigences de l'AMF n'est pas automatiquement un dossier qui vous met à l'abri d'une condamnation civile : les textes réglementaires vous imposent des livrables, quand le juge civil recherche si le client a été mis en mesure de comprendre ce qu'il achetait.
Pourquoi c'est vous que l'on assigne
Lorsqu'un produit s'effondre, l'investisseur cherche un débiteur solvable. Le 10 juin 2026, la Cour de cassation a rejeté les pourvois d'investisseurs qui poursuivaient les banques teneuses des comptes de l'émetteur pour manquement à leur devoir de vigilance (Cass. com. 10 juin 2026, n° 25-11.187 à 25-11.192) : les préjudices invoqués ne constituaient qu'une fraction du passif collectif, dont la reconstitution relève du seul liquidateur en application de l'article L. 641-4 du Code de commerce. Leurs actions ont été déclarées irrecevables.
Le conseiller, lui, n'est pas un tiers. Il est le cocontractant direct du client, et ce qu'on lui impute n'est pas la défaillance de l'émetteur mais la perte d'une chance de ne pas investir, préjudice personnel par nature. La Cour n'a pas eu à trancher ce point dans les dossiers de conseillers, mais la conséquence pratique est là : quand les voies contre l'émetteur et contre les banques se ferment, la vôtre reste ouverte.
Des clauses claires ne valent pas information
La règle est posée depuis le 30 avril 2025. Dans un arrêt publié au Bulletin, rendu à propos de programmes de défiscalisation dont l'avantage fiscal avait été remis en cause, la Cour de cassation énonce que le conseiller en gestion de patrimoine est tenu, à l'égard de l'investisseur, d'une obligation d'information sur les caractéristiques essentielles, y compris les moins favorables, de l'opération proposée, ainsi que sur les risques qui lui sont associés (Cass. com. 30 avril 2025, n° 23-23.253 et 24-11.717). Deux enseignements y sont immédiatement exploitables.
D'abord, le standard de preuve. Pour écarter la responsabilité, la cour d'appel avait relevé que les documents de présentation, émanant du monteur de l'opération, énonçaient les caractéristiques du produit et les risques de redressement fiscal, et que l'investisseur avait rempli un questionnaire où il se déclarait doté d'une expérience suffisante et d'une connaissance approfondie de toutes les problématiques d'investissement. Cassation : de tels motifs sont impropres à établir que les informations fournies faisaient clairement et complètement état des risques. Retenez la formule, c'est le standard auquel votre dossier sera confronté.
Ensuite, le contexte commercial de la mention. La documentation insistait sur la forte rentabilité tout en mentionnant un risque en corollaire. Une mention de risque logée en contrepoint d'un argumentaire commercial ne vaut pas information complète.
L'arrêt du 10 juin 2026 en fait l'application. Le placement portait cette fois sur des collections d'œuvres d'art et de manuscrits anciens, distribuées par un conseiller en gestion de patrimoine ayant par ailleurs la qualité d'agent commercial de la société qui commercialisait ces contrats. La cour d'appel avait écarté toute responsabilité : les clauses étaient parfaitement claires et intelligibles, le risque de retournement du marché de l'art y figurait, le caractère non garanti du capital et le risque de défaut de la société aussi. Censure (Cass. com. 10 juin 2026, n° 25-11.183) : ces clauses ne dispensaient pas le conseiller d'informer ses clients de l'une des caractéristiques essentielles de ces conventions, l'absence de garantie sur la valeur et le rendement, dès lors que l'émetteur n'avait contracté aucune obligation de rachat.
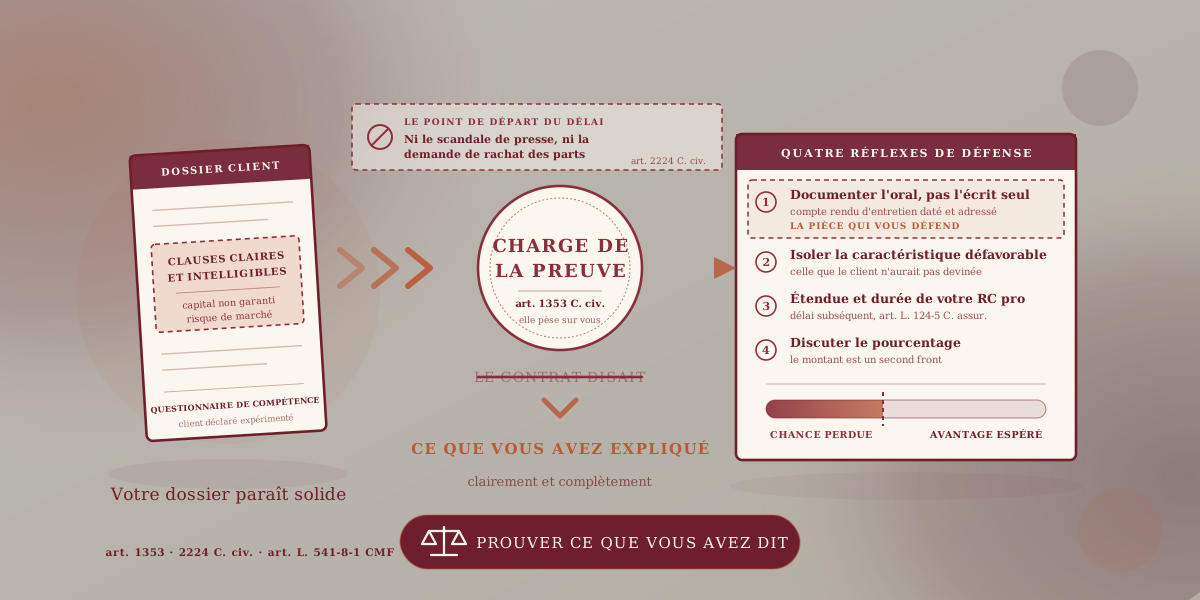
Ce qu'il faut en retenir. Le débat ne porte pas sur ce que le contrat disait, mais sur ce que le conseiller a expliqué. Produire la documentation du promoteur démontre que l'information existait quelque part, pas que vous l'avez délivrée.
Le produit atypique est votre zone d'exposition maximale
Un réflexe fréquent consiste à considérer que la vigilance juridique se concentre sur les instruments financiers, et que le placement atypique relèverait d'un régime plus souple. C'est le contraire qu'il faut retenir.
Le régime des biens divers peut s'appliquer. Les placements atypiques, qu'il s'agisse d'œuvres d'art, de manuscrits, de containers ou de parts indivises de biens matériels, sont susceptibles de relever du régime des biens divers de l'article L. 551-1 du Code monétaire et financier. Est notamment intermédiaire en biens divers celui qui propose à titre habituel d'acquérir des droits sur des biens mobiliers ou immobiliers lorsque les acquéreurs n'en assurent pas eux-mêmes la gestion, ou en mettant en avant la possibilité d'un rendement financier. Le III du texte impose alors que les communications promotionnelles présentent un contenu exact, clair et non trompeur, et permettent raisonnablement de comprendre les risques afférents au placement. Son VI écarte en revanche les instruments financiers, les opérations de banque, celles régies par le Code des assurances, les locaux commerciaux ou d'habitation, et, dans la rédaction en vigueur depuis le 1er juillet 2026, les crypto-actifs.
Le conseil sur ces placements relève de votre statut, il n'y échappe pas. Le 4° du I de l'article L. 541-1 range le conseil portant sur la réalisation d'opérations sur biens divers parmi les activités du conseiller en investissements financiers. Recommander ce type de placement n'est donc pas une activité périphérique échappant à votre statut, c'est une activité qui y est expressément rattachée.
La prescription vous protège moins que vous ne le pensez
C'est la deuxième ligne de défense classique, et elle cède souvent. Dans l'affaire des collections de manuscrits évoquée plus haut, la Cour de cassation avait déjà cassé, le 27 mars 2024, un premier arrêt qui déclarait l'action prescrite (Cass. com. 27 mars 2024, n° 22-17.899). La cour d'appel avait fixé le point de départ à la date d'un message par lequel le conseiller répondait aux inquiétudes de ses clients. Censure, au visa de l'article 2224 du Code civil et de l'article L. 110-4 du Code de commerce.
La Cour pose que le manquement à l'obligation d'information sur le risque de perte en capital et la valorisation du produit prive l'investisseur d'une chance d'éviter le risque qui s'est réalisé, la réalisation de ce risque supposant qu'il ait subi des pertes ou des gains manqués. Elle en déduit que le délai de prescription ne peut commencer à courir avant la date à laquelle l'investissement a été perdu. La solution a été reprise depuis, et formulée cette fois expressément pour le conseiller en gestion de patrimoine, par l'arrêt du 22 octobre 2025 (Cass. com. 22 octobre 2025, n° 24-19.956). Ces décisions ne sont pas publiées au Bulletin, mais elles forment une ligne constante.
La conséquence pratique est brutale, et l'espèce d'octobre 2025 le montre mieux que toute explication. Enquête pénale ouverte contre l'émetteur en 2013, perquisitions largement relayées par la presse en novembre 2014, investisseurs demandant dès décembre 2014 le rachat de leurs parts, assignation délivrée en février 2020 : action jugée non prescrite, le risque de perte en capital ne s'étant pas encore réalisé à la date de la demande de rachat. Ni le scandale public, ni l'inquiétude de votre client, ni sa demande de sortie ne font donc courir le délai. Vos dossiers anciens ne sont pas éteints par l'écoulement du temps, ils sont en sommeil.
Cinq réflexes qui construisent votre défense avant le litige
Documentez l'oral, pas seulement l'écrit. Le juge recherche ce que vous avez expliqué. Un compte rendu d'entretien daté, adressé au client et résumant les caractéristiques défavorables évoquées, vaut davantage qu'une liasse contractuelle signée. C'est vous qui devez prouver l'exécution de votre obligation : celui qui est légalement ou contractuellement tenu d'une obligation particulière d'information doit rapporter la preuve de l'exécution de cette obligation, formule énoncée en termes généraux par la Cour de cassation dès 1997 (Cass. 1re civ. 25 février 1997, n° 94-19.685), au visa de l'article 1315 ancien devenu l'article 1353 du Code civil.
Isolez la caractéristique la moins favorable de chaque produit. Absence d'obligation de rachat, illiquidité, absence de valorisation indépendante, dépendance à la solvabilité d'un émetteur unique. Faites-en une rubrique distincte de votre déclaration d'adéquation, et non une ligne noyée dans un paragraphe de risques génériques.
Ouvrez votre police de responsabilité civile professionnelle, et lisez-la vraiment. Sur l'étendue d'abord : dans l'affaire d'avril 2025, la garantie avait été écartée au motif que l'activité exercée ne figurait pas parmi celles couvertes, avant que la Cour ne censure pour dénaturation du contrat. Si vous exercez, à côté du conseil, une activité de montage ou d'ingénierie financière, vérifiez qu'elle est nommément visée. L'article L. 541-3 du Code monétaire et financier vous impose de justifier à tout moment de votre assurance, il ne garantit pas qu'elle couvre ce que vous faites réellement. Sur le temps ensuite : lorsque la garantie est déclenchée par la réclamation, l'article L. 124-5 du Code des assurances fixe un délai subséquent qui ne peut être inférieur à cinq ans après la résiliation du contrat. Un conseil délivré il y a dix ans, une police résiliée il y a six ans, une assignation aujourd'hui : posez l'équation avant, pas après, et conservez vos pièces en conséquence.
Préparez le second front, celui du montant. Le débat sur la faute n'est que la première manche. Ce que votre client a perdu, c'est une chance de ne pas investir, et la réparation d'une perte de chance doit être mesurée à la chance perdue, sans pouvoir être égale à l'avantage qu'aurait procuré cette chance si elle s'était réalisée (Cass. 1re civ. 16 juillet 1998, n° 96-15.380). Discuter le pourcentage, c'est-à-dire la probabilité que votre client ait renoncé s'il avait été complètement informé, est donc un moyen de défense distinct, à ne jamais abandonner au motif que la faute paraît acquise. Vérifiez également les postes réclamés : en avril 2025, la Cour a jugé que le paiement de l'impôt mis à la charge du contribuable à la suite d'une rectification lui refusant la réduction d'impôt escomptée d'une opération de défiscalisation ne constitue pas un dommage indemnisable, sauf s'il est établi que, sans la faute, il n'aurait pas été exposé à ce rappel ou aurait acquitté un impôt moindre. Et identifiez vos recours à temps : dans l'affaire de 2026, le conseiller a appelé en garantie la société dont il était l'agent commercial, ainsi que les assureurs concernés.
Ne présumez jamais le profil de votre client. Un questionnaire dans lequel il se déclare expérimenté n'a pas suffi en avril 2025, et l'argument du consommateur normalement attentif n'a pas prospéré en 2026. Le recueil d'informations prévu au 4° de l'article L. 541-8-1 n'est donc pas une formalité de conformité, c'est la pièce qui déterminera devant le juge ce que vous deviez expliquer et à quel niveau de détail. Le cabinet peut vous accompagner dans cette démarche, y compris pour auditer un dossier client avant qu'il ne devienne un dossier contentieux, pour organiser votre défense en cas d'assignation, ou pour structurer vos appels en garantie.
Un dossier de conseil ne se juge pas à ce qu'il contient, mais à ce qu'il prouve que vous avez dit.
Cet article a une vocation strictement informative. Chaque situation est différente et nécessite une analyse personnalisée. Maître Élodie Kalfon, avocate au Barreau de Paris, intervient en conseil et contentieux pour les conseillers en investissements financiers, conseillers en gestion de patrimoine, courtiers et intermédiaires économiques.