Vous êtes courtier en assurance, IOBSP, conseiller en investissements financiers ou agent immobilier. Vous avez une procédure LCB-FT quelque part dans un classeur, peut-être une attestation de formation datant de votre immatriculation, et le sentiment diffus que le sujet concerne surtout les banques.
Un contrôle vous donnerait tort. Depuis avril 2026, l'obligation de formation n'est plus une formule générale du code monétaire et financier : elle a un contenu, une fréquence, un périmètre et, surtout, un régime de preuve. Voici ce que le texte exige exactement, et ce qui sépare une conformité réelle d'une conformité de façade.
Le cadre juridique : qui est réellement assujetti
Avant toute chose, vérifiez votre position sur la liste de l'article L. 561-2 du code monétaire et financier. Beaucoup d'intermédiaires se croient assujettis alors qu'ils ne le sont pas, et l'inverse est tout aussi fréquent.
Les intermédiaires en opérations de banque ne sont pas tous concernés. Le 3° de l'article L. 561-2 ne vise les IOBSP mentionnés à l'article L. 519-1 que lorsqu'ils agissent en vertu d'un mandat délivré par un client et qu'ils se voient confier des fonds en tant que mandataire des parties. Un courtier en crédit qui ne reçoit aucun fonds pour le compte de ses clients n'est donc pas assujetti sur ce fondement, ce qui ne le dispense ni des obligations que lui imposent ses mandants bancaires par convention, ni des règles de sa propre réglementation professionnelle. La distinction est étroite et mérite d'être tranchée par écrit dans votre dossier de conformité, parce qu'elle commande tout le reste.
Les intermédiaires d'assurance le sont, sauf ceux qui agissent sous l'entière responsabilité d'un autre. Le 3° bis vise les intermédiaires d'assurance définis à l'article L. 511-1 du code des assurances, sauf ceux qui agissent sous l'entière responsabilité de l'organisme ou du courtier d'assurance. Le courtier est donc assujetti pour son propre compte, tandis que le mandataire d'intermédiaire qui agit sous l'entière responsabilité d'un courtier ne l'est pas à titre personnel. Cela ne signifie pas qu'il échappe à la formation : il entre dans le champ de celles que le courtier doit organiser, comme personne participant à la mise en œuvre des obligations de ce dernier.
Les professionnels de l'immobilier sont visés par le 8°, avec un seuil. Sont assujetties les personnes exerçant les activités mentionnées aux 1°, 2°, 4°, 5° et 8° de l'article 1er de la loi n° 70-9 du 2 janvier 1970. Le texte réserve toutefois le cas de la location relevant du 1° : elle n'est visée qu'en exécution d'un mandat de transaction de biens immeubles dont le loyer mensuel est supérieur ou égal à 10 000 euros. Un professionnel dont l'activité de gestion locative reste sous ce seuil n'est pas assujetti à ce titre, mais il le demeure pour ses activités de transaction.
Les conseillers en investissements financiers le sont sans condition. Ils figurent au 6° de l'article L. 561-2, qui ne subordonne leur assujettissement ni à un seuil ni au maniement de fonds. Pour eux, la question du périmètre ne se pose pas : elle est tranchée.
Ce que le décret impose exactement
L'article L. 561-34 posait le principe et renvoyait à un décret pour ses conditions de mise en œuvre. Ce décret est désormais pris, et l'article D. 561-38-1-1 est précis.
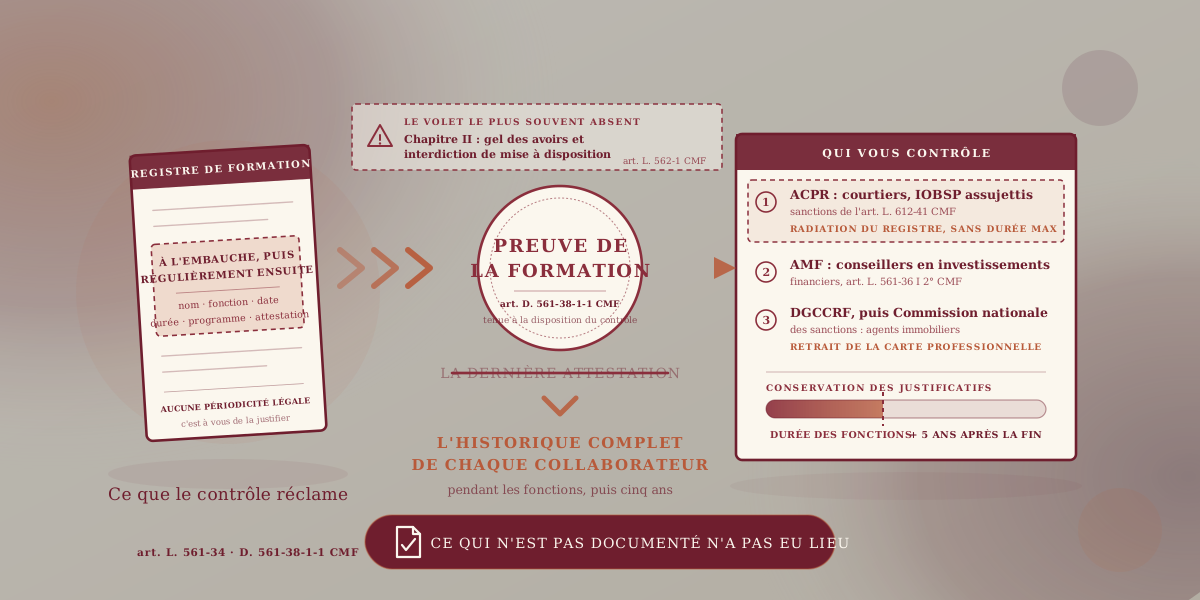
Le déclenchement. Les personnes participant à la mise en œuvre des obligations LCB-FT doivent bénéficier de formations lors de leur embauche et de manière régulière ensuite. Le texte ne fixe pas de rythme chiffré, ce qui est un piège plus qu'un allègement : à défaut de périodicité légale, c'est vous qui devez justifier que la fréquence retenue est adaptée.
Le contenu. La formation porte sur les obligations prévues aux chapitres Ier et II du titre VI du livre V du code monétaire et financier, et sur les sanctions applicables en cas de manquement à ces obligations. Ce périmètre est plus large qu'il n'y paraît. Le chapitre Ier est celui de la lutte contre le blanchiment et le financement du terrorisme, que tout le monde a en tête. Le chapitre II, lui, est consacré au gel des avoirs et à l'interdiction de mise à disposition, c'est-à-dire aux mesures restrictives et aux sanctions financières internationales : c'est l'objet de l'article L. 562-1 et des textes qui le suivent. Une formation qui traite la vigilance client et ignore le gel des avoirs ne couvre que la moitié du programme légal. Le texte ajoute que ces formations doivent aider à reconnaître les opérations susceptibles d'être liées au blanchiment de capitaux et au financement du terrorisme. Un module générique sur la réglementation LCB-FT qui n'aborde ni le volet sanctions ni la détection opérationnelle ne répond donc pas aux exigences du texte.
Le format. Le texte ne dit rien du support, de la durée, ni de l'identité du formateur. Aucune disposition n'impose de passer par un organisme extérieur ou certifié. Une formation interne, documentée et calibrée sur vos risques, satisfait à l'obligation. Ce silence est une liberté, mais il déplace la charge : puisque le texte ne valide aucun format par avance, c'est la qualité de votre documentation qui fera foi.
Le calibrage. Le contenu et la fréquence doivent être adaptés aux risques identifiés par la classification des risques mentionnée à l'article L. 561-4-1, ainsi qu'aux fonctions, activités et positions hiérarchiques des personnels concernés. Autrement dit, la formation n'est pas un bloc uniforme : elle se déduit de votre classification des risques. Si celle-ci n'est pas formalisée, vous n'avez aucune justification possible du calibrage de votre formation. Les deux obligations se tiennent.
La vraie nouveauté : un régime de preuve à cinq ans
C'est le second alinéa de l'article D. 561-38-1-1 qui change la pratique. Les personnes assujetties tiennent à jour l'ensemble des documents relatifs aux formations obligatoires suivies par les membres de leur personnel pendant la durée de leurs fonctions et durant une période de cinq ans à compter de la fin de celles-ci.
Deux conséquences concrètes. D'abord, la durée de conservation est indexée sur la carrière du collaborateur, et non sur la date de la formation : pour un salarié présent de longue date, c'est un historique continu qu'il faut pouvoir produire, et non la dernière attestation en date. L'obligation de tenue à jour s'applique à compter de l'entrée en vigueur du texte, le 26 avril 2026, mais votre dossier gagne à remonter au-delà lorsque vous disposez encore des justificatifs. Ensuite, l'obligation survit au départ : cinq ans après la fin des fonctions, vous devez encore être en mesure de justifier ce qu'a suivi une personne qui ne travaille plus chez vous. Une attestation égarée lors d'un changement d'outil RH se transforme alors en manquement difficile à rattraper.
Le texte précise que ces éléments sont tenus à la disposition des autorités mentionnées à l'article L. 561-36, lesquelles s'assurent du respect de l'obligation, mais aussi de l'adéquation de la fréquence et du contenu des formations aux fonctions ou activités exercées et aux risques auxquels l'entité est exposée. Le contrôle ne se limite donc pas à l'existence d'une attestation. Il porte sur la pertinence du dispositif.
Qui vous contrôle, et ce que vous risquez
L'article L. 561-36 répartit la supervision selon votre statut, et les conséquences sont très différentes d'une filière à l'autre. Sur le déroulement d'une mission de contrôle et les réflexes à adopter dès le premier courrier, voir l'article consacré aux premiers réflexes en cas de contrôle ACPR ou AMF.
Courtiers d'assurance et IOBSP assujettis : l'ACPR. L'article L. 561-36-1 donne à l'Autorité de contrôle prudentiel et de résolution un pouvoir de contrôle sur pièces et sur place sur les personnes mentionnées du 1° au 7° bis et au 20° de l'article L. 561-2, à l'exclusion de celles qui relèvent de l'Autorité des marchés financiers. Les courtiers d'assurance et les IOBSP assujettis sont dans ce périmètre.
Pour les intermédiaires des 3°, 3° bis et 4° de l'article L. 561-2, soit les IOBSP assujettis, les intermédiaires d'assurance et les intermédiaires en financement participatif, le VI de l'article L. 561-36-1 permet à la commission des sanctions de prononcer les sanctions disciplinaires énumérées à l'article L. 612-41 et, à leur place ou en sus, une sanction pécuniaire pouvant atteindre le plus élevé de deux plafonds : cent millions d'euros ou dix pour cent du chiffre d'affaires total. Retenez surtout la liste de l'article L. 612-41, car c'est elle qui touche l'exercice même du métier. Au-delà de l'avertissement et du blâme, elle comprend l'interdiction d'effectuer certaines opérations d'intermédiation, la suspension temporaire d'un dirigeant, sa démission d'office, la radiation du registre mentionné à l'article L. 512-1 du code des assurances et l'interdiction de pratiquer l'activité d'intermédiation. Les interdictions et la suspension d'un dirigeant ne peuvent excéder dix ans. La radiation du registre et la démission d'office, elles, ne sont assorties d'aucune limite de durée. Les conséquences d'une perte d'immatriculation sont détaillées dans l'article sur la radiation de l'ORIAS.
Conseillers en investissements financiers : l'AMF. Le 2° du I de l'article L. 561-36 place expressément les conseillers en investissements financiers sous le contrôle de l'Autorité des marchés financiers pour le respect de leurs obligations LCB-FT. La logique probatoire est identique, et la décision Kerdiz du 1er avril 2026 en donne la mesure : disposer d'une procédure ne suffit pas, encore faut-il produire la trace de son exécution.
Agents immobiliers : la DGCCRF, puis la Commission nationale des sanctions. L'article L. 561-36-2 confie les inspections des personnes du 8° aux agents de la concurrence, de la consommation et de la répression des fraudes, qui peuvent se faire communiquer tout document sans que le secret professionnel leur soit opposable, et enjoindre la mise en conformité. Les sanctions relèvent de la Commission nationale des sanctions, qui peut, selon l'article L. 561-40, prononcer l'avertissement, le blâme, l'interdiction temporaire d'exercice ou de responsabilités dirigeantes pour cinq ans au plus, et le retrait de la carte professionnelle, assortis le cas échéant d'une sanction pécuniaire qui ne peut excéder cinq millions d'euros ou, lorsque l'avantage retiré du manquement peut être déterminé, le double de cet avantage. Les décisions sont en principe rendues publiques, la publication anonyme restant l'exception.
Le volet registre des bénéficiaires effectifs
Vous lirez peut-être, à propos de ce décret, qu'une nouvelle procédure d'accès au registre des bénéficiaires effectifs s'applique au 10 novembre 2026. La précision mérite d'être faite, parce qu'elle est source de confusion et qu'elle ne vous vise pas.
Le même décret réécrit les conditions d'accès au registre des bénéficiaires effectifs, en transposition des articles 12 et 13 de la directive (UE) 2024/1640 du 31 mai 2024. Il crée un régime d'appréciation de l'intérêt légitime, un certificat d'accès valable trois ans, et des délais d'instruction à la charge du teneur du registre. L'article 7 du décret précise que ces délais s'appliquent aux demandes présentées à compter du 10 novembre 2026.
Le nouveau régime de l'intérêt légitime vise les demandeurs qui doivent justifier d'un motif d'accès. Or le 4° de l'article L. 561-46 du code monétaire et financier ouvre aux personnes assujetties mentionnées à l'article L. 561-2 un accès gratuit à l'intégralité des informations sur les bénéficiaires effectifs, dans le cadre d'au moins une des mesures de vigilance des articles L. 561-4-1 à L. 561-14-2. Votre accès repose donc sur votre qualité d'assujetti et sur l'exercice effectif d'une mesure de vigilance, non sur un certificat à solliciter. La contrepartie est cohérente avec tout le reste de cet article : cet accès suppose que vous puissiez démontrer la mesure de vigilance qui le justifie.
Les cinq réflexes à avoir maintenant
Tranchez votre assujettissement par écrit. Une note d'une page, datée, qui qualifie votre activité au regard de l'article L. 561-2 et justifie votre position. C'est la première question d'un contrôle et la première ligne de votre dossier.
Reprenez votre classification des risques avant la formation. L'article D. 561-38-1-1 indexe le contenu et la fréquence sur la classification de l'article L. 561-4-1. Sans elle, aucun calibrage n'est défendable.
Vérifiez le contenu de vos modules, pas seulement leur existence. Vigilance et déclaration de soupçon au titre du chapitre Ier, gel des avoirs au titre du chapitre II, sanctions encourues, détection des opérations suspectes : ces volets doivent être identifiables dans le programme, pas seulement dans l'intitulé. Le gel des avoirs est celui qui manque le plus souvent.
Constituez un registre de formation nominatif. Nom, fonction, date, durée, programme détaillé, support, attestation. Organisé par collaborateur et conservé pendant les fonctions puis cinq ans après leur fin, y compris pour les partants.
Documentez la régularité. À défaut de périodicité légale, écrivez la vôtre, motivez-la par votre classification des risques, et tenez-la. Une fréquence choisie et respectée se défend. Une absence de fréquence ne se défend pas. Le cabinet peut vous accompagner dans cette démarche, y compris pour l'analyse de votre assujettissement, la revue de votre documentation de conformité et la réponse à une demande de communication de pièces.
Une formation qui n'est pas documentée n'a, pour le contrôleur, jamais eu lieu.
Cet article a une vocation strictement informative. Chaque situation est différente et nécessite une analyse personnalisée. Maître Élodie Kalfon, avocate au Barreau de Paris, intervient en conseil et contentieux pour les courtiers, intermédiaires en assurance et en opérations de banque, conseillers en investissements financiers et professionnels de l'immobilier.