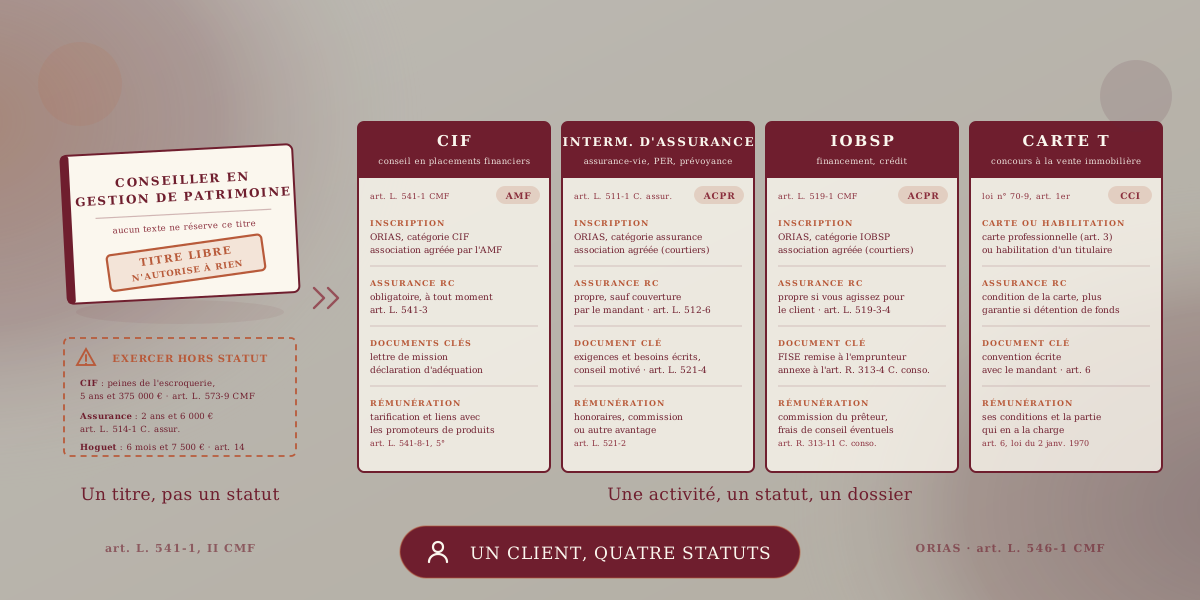
Vous vous présentez comme conseiller en gestion de patrimoine. Dans une même semaine, vous recommandez un contrat d'assurance-vie, orientez un client vers des parts de SCPI, l'aidez à monter le financement de sa résidence principale et lui présentez un programme immobilier neuf. Pour votre client, c'est un seul métier et un seul interlocuteur.
Pour le droit, ce sont quatre activités distinctes, relevant de textes, d'autorités de contrôle et de régimes qui ne se recoupent pas. Voici comment s'organisent ces statuts, et ce que chacun exige de vous.
Le CGP, un titre libre au carrefour de statuts réglementés
Un titre que personne ne contrôle. Aucun texte ne réserve l'usage du titre de conseiller en gestion de patrimoine : n'importe qui peut l'inscrire sur sa carte de visite. Le titre ne vous autorise donc à rien. Le Code monétaire et financier envisage d'ailleurs la gestion de patrimoine comme un ensemble d'activités, en permettant au CIF d'« exercer d'autres activités de conseil en gestion de patrimoine » (article L. 541-1, II) : le statut de CIF ne les couvre pas à lui seul.
La règle de lecture : une activité, un statut. Pour chaque acte, posez-vous la question de sa nature : conseil sur un instrument financier, distribution d'un contrat d'assurance, intermédiation dans une opération de crédit, concours à une vente immobilière. La réponse désigne le statut requis, quel que soit le titre sous lequel vous vous présentez.
Le bon statut n'est pas une formalité. Exercer l'activité de CIF sans en remplir les conditions est puni des peines de l'escroquerie (article L. 573-9 du Code monétaire et financier), soit cinq ans d'emprisonnement et 375 000 euros d'amende (article 313-1 du Code pénal). Les infractions aux règles d'immatriculation et d'accès des intermédiaires d'assurance sont punies de deux ans d'emprisonnement et de 6 000 euros d'amende (article L. 514-1 du Code des assurances). Prêter son concours à des opérations immobilières sans carte professionnelle expose à six mois d'emprisonnement et 7 500 euros d'amende (article 14 de la loi du 2 janvier 1970).
Un socle commun, mais pas unique. Les CIF et les intermédiaires en opérations de banque sont immatriculés sur le registre unique tenu par l'ORIAS (article L. 546-1 du Code monétaire et financier), comme les intermédiaires d'assurance (article L. 512-1 du Code des assurances). Registre unique ne veut pas dire inscription globale : chaque activité suppose une inscription dans sa catégorie, renouvelée chaque année.
Le statut de CIF : le conseil en placements financiers
Ce qu'il couvre. Le CIF exerce à titre habituel le conseil en investissement, le conseil sur la fourniture de services d'investissement et le conseil sur des opérations sur biens divers (article L. 541-1, I). C'est le statut du conseil sur les actions, obligations, parts de fonds, parts de SCPI hors assurance-vie, ou sur les placements atypiques relevant du régime des biens divers.
L'association agréée, porte d'entrée obligatoire. Tout CIF doit adhérer à une association agréée par l'Autorité des marchés financiers. Pour l'admettre, celle-ci examine un programme d'activité indiquant le type d'activités envisagées et la structure de l'organisation (article L. 541-4). Elle peut ensuite retirer l'adhésion d'office si les conditions ne sont plus remplies.
Des règles de conduite précises et écrites. L'article L. 541-8-1 impose notamment de recueillir, avant tout conseil, les informations sur les connaissances, l'expérience, la situation financière et les objectifs du client (4°), de formaliser le conseil dans une déclaration d'adéquation écrite (9°) et de faire signer une lettre de mission avant la fourniture du conseil (10°). Faute d'informations suffisantes, le CIF doit s'abstenir de recommander l'opération.
Indépendant ou non : un choix qui engage. Si vous annoncez un conseil en investissement fourni de manière indépendante, vous devez évaluer un éventail suffisant d'instruments et ne conserver aucune commission versée par un tiers, sauf à la restituer intégralement au client (7°). Ce n'est pas un argument commercial, c'est un régime de rémunération.
Une assurance obligatoire. Le CIF doit justifier à tout moment d'une assurance couvrant sa responsabilité civile professionnelle (article L. 541-3). L'AMF contrôle le tout et attend la preuve d'une application effective, comme l'a montré la décision Kerdiz du 1er avril 2026.
Le statut d'intermédiaire d'assurance : l'assurance-vie et la prévoyance
Ce qu'il couvre. Recommander un contrat d'assurance, le présenter, le proposer ou aider à le conclure constitue une activité de distribution d'assurances (article L. 511-1 du Code des assurances). L'assurance-vie, le PER assurantiel, la prévoyance relèvent de ce statut, y compris lorsque le contrat loge des unités de compte que vous auriez, hors assurance, conseillées en qualité de CIF. Le même support peut donc relever de deux statuts différents selon l'enveloppe.
Courtier ou mandataire : deux positions différentes. Le courtier intervient pour le compte de son client, sans être le mandataire d'un assureur ; l'agent général et le mandataire d'assurance agissent pour le compte de l'entreprise ou de l'intermédiaire qui les mandate. Depuis le 1er avril 2022, les courtiers et leurs mandataires non salariés doivent adhérer à une association professionnelle agréée pour être immatriculés (article L. 513-3 du Code des assurances). Les agents généraux en sont dispensés. Les enjeux d'une perte d'agrément de votre association sont détaillés dans l'article consacré à la perte d'agrément d'une association de courtiers.
Un devoir de conseil formalisé avant la souscription. Avant la conclusion de tout contrat, le distributeur précise par écrit les exigences et les besoins du client, lui fournit des informations objectives sur le produit et conseille un contrat cohérent avec ces exigences, en précisant les raisons qui motivent ce conseil (article L. 521-4 du Code des assurances). Une déclaration d'adéquation CIF ne tient pas lieu de ce recueil.
Une assurance propre, sauf exception. L'intermédiaire d'assurance doit être couvert pour sa responsabilité civile, sauf si l'entreprise ou l'intermédiaire pour lequel il agit le couvre déjà (article L. 512-6 du Code des assurances). Le contrôle relève de l'ACPR.
Les statuts d'IOBSP et d'agent immobilier : le crédit et la pierre
Le crédit relève de l'IOBSP. Présenter, proposer ou aider à conclure une opération de banque, à titre habituel et contre rémunération, constitue une intermédiation en opérations de banque (article L. 519-1 du Code monétaire et financier). Le CGP qui monte le financement d'une acquisition et perçoit une commission de la banque entre dans cette définition.
Association et assurance, là encore. Les IOBSP doivent adhérer à une association professionnelle agréée pour leur immatriculation. Les dispenses prévues par le texte visent pour l'essentiel les mandataires, exclusifs ou non, des établissements de crédit et organismes assimilés, pas les courtiers (article L. 519-11). Votre responsabilité civile est couverte par la banque lorsque vous agissez pour son compte ; sinon, vous devez vous assurer vous-même (article L. 519-3-4). Le CGP qui intervient en courtier, pour son client, relève en principe de cette seconde hypothèse. Le contrôle relève, là aussi, de l'ACPR.
L'immobilier relève de la loi Hoguet. La loi n° 70-9 du 2 janvier 1970 s'applique à toute personne qui, de manière habituelle, se livre ou prête son concours, même à titre accessoire, aux opérations portant sur les biens d'autrui qu'elle énumère, dont la vente d'immeubles. L'exercice suppose la carte professionnelle prévue à l'article 3, délivrée par la chambre de commerce et d'industrie à condition de justifier de son aptitude professionnelle, d'une assurance de responsabilité civile professionnelle et, sauf déclaration de non-détention de fonds, d'une garantie financière.
À défaut de carte, l'habilitation. Vous pouvez intervenir pour le compte d'un titulaire qui vous habilite à négocier en son nom, sous réserve de justifier d'une compétence professionnelle et d'une assurance, et sans pouvoir détenir de fonds (article 4).
Le conseil en défiscalisation n'y échappe pas. Statuant sur l'étendue d'une assurance de responsabilité, la Cour de cassation a retenu que le conseil en investissement et en défiscalisation délivré à l'occasion d'une vente immobilière constituait l'accessoire de l'activité de transaction (Cass. 1re civ. 14 novembre 2018, n° 16-23.730). Recommander régulièrement des programmes neufs contre une rémunération du promoteur, c'est prêter son concours à leur vente : la loi Hoguet s'applique, avec la carte ou une habilitation à la clé. Les contours de la notion de concours sont détaillés dans l'article consacré à la carte T.
Votre rémunération : une transparence propre à chaque statut
Chaque régime fixe ses propres règles de transparence sur votre rémunération.
En placements financiers. Le CIF communique les modalités de sa rémunération, notamment sa tarification, et la nature de ses relations avec les promoteurs de produits (article L. 541-8-1, 5°, du Code monétaire et financier).
En assurance. L'intermédiaire d'assurance indique, avant la conclusion du contrat, s'il est rémunéré par des honoraires, une commission incluse dans la prime, un autre avantage ou une combinaison des trois, et communique le montant des honoraires éventuels ou leur méthode de calcul (article L. 521-2 du Code des assurances).
En crédit immobilier. La fiche d'information standardisée européenne remise à l'emprunteur mentionne la rémunération de l'intermédiaire de crédit et, s'il perçoit une commission d'un prêteur, son montant (annexe à l'article R. 313-4 du Code de la consommation) ; l'intermédiaire qui propose un service de conseil précise en outre si l'emprunteur devra en acquitter les frais, et leur montant (article R. 313-11).
En immobilier. La convention écrite conclue avec votre mandant, le plus souvent le promoteur, doit préciser les conditions de détermination de la rémunération et la partie qui en aura la charge (article 6 de la loi du 2 janvier 1970).
Un même client peut ainsi vous rémunérer par des honoraires de conseil pendant que l'assureur, la banque et le promoteur vous versent des commissions : chacune obéit aux règles de transparence du statut auquel elle se rattache.
Les zones grises : démarchage, consultation juridique, crypto-actifs, LCB-FT
Le démarchage n'est pas libre. Contacter, sans qu'elle l'ait sollicité, une personne déterminée pour obtenir son accord sur une opération financière, ou se rendre à son domicile ou sur son lieu de travail à cette fin, constitue un démarchage bancaire ou financier (article L. 341-1 du Code monétaire et financier). Seules les personnes énumérées par l'article L. 341-3 peuvent s'y livrer, parmi lesquelles les CIF (3°) et les IOBSP (4°), et toujours « dans la limite des dispositions particulières qui les régissent ». La faculté de démarcher ne s'ajoute pas à vos statuts, elle en épouse les limites.
La consultation juridique reste accessoire. Le CIF ne peut, à titre habituel et rémunéré, donner des consultations juridiques ou rédiger des actes sous seing privé pour autrui que dans les conditions des articles 54, 55 et 60 de la loi du 31 décembre 1971 (article L. 541-1, IV). L'article 60 limite ces consultations à celles qui relèvent directement de l'activité principale, et les actes à ceux qui en constituent l'accessoire nécessaire. Une préconisation de clause bénéficiaire liée à un conseil en assurance-vie peut s'y rattacher ; la rédaction d'un pacte d'associés détachée de tout conseil en placement, beaucoup plus difficilement.
Les crypto-actifs obéissent à un régime propre. Ils ne figurent pas parmi les activités du CIF et sont exclus du régime des biens divers (article L. 551-1, VI) : le conseil en crypto-actifs relève du règlement européen MiCA. Sans autorisation délivrée au titre de l'article 59 de ce règlement, votre statut de CIF ne vous couvre pas sur ce terrain.
La lutte contre le blanchiment suit chaque statut. L'article L. 561-2 du Code monétaire et financier assujettit aux obligations LCB-FT les CIF (6°), les intermédiaires d'assurance, sauf ceux qui agissent sous l'entière responsabilité de l'organisme ou du courtier (3° bis), les IOBSP lorsqu'ils agissent en vertu d'un mandat du client et se voient confier des fonds (3°), et les professionnels de l'immobilier, notamment pour leur activité de transaction (8°). Vos obligations de vigilance, et la formation qui va avec, dépendent donc de la combinaison exacte de vos statuts.
Ce qu'il faut faire pour sécuriser votre pratique
Cartographiez vos activités réelles. Reprenez vos douze derniers mois de dossiers et classez chaque acte rémunéré selon sa nature : conseil en placement, distribution d'assurance, intermédiation en crédit, concours à une vente immobilière. C'est votre pratique effective, et non votre plaquette, qui détermine les statuts dont vous avez besoin.
Vérifiez chaque immatriculation et chaque adhésion. Pour chaque activité identifiée, contrôlez votre inscription à l'ORIAS dans la bonne catégorie, son renouvellement annuel, et votre adhésion à l'association correspondante. Une activité exercée hors statut vous expose aux sanctions rappelées plus haut.
Alignez vos assurances sur vos statuts. Une police souscrite pour le conseil en investissements financiers ne couvre pas nécessairement le crédit ou la transaction immobilière : vérifiez que chacune de vos activités figure dans la liste des activités garanties.
Tenez un dossier par statut. Lettre de mission et déclaration d'adéquation pour le conseil CIF, recueil des exigences et besoins pour l'assurance, documents précontractuels propres au crédit, convention écrite pour l'immobilier. En contrôle, c'est la pièce propre à chaque statut qui sera demandée. En litige, le juge recherchera aussi ce que vous avez réellement expliqué : le conseiller en gestion de patrimoine doit informer des caractéristiques essentielles de l'opération, y compris les moins favorables, et de ses risques (Cass. com. 30 avril 2025, n° 23-23.253 et 24-11.717). Cette jurisprudence est analysée dans l'article consacré à la responsabilité du CGP.
Le cabinet peut vous accompagner dans cette démarche, y compris pour auditer l'adéquation entre vos activités et vos statuts, structurer votre documentation de conformité, ou vous assister face à un contrôle de l'AMF ou de l'ACPR.
Le titre de conseiller en gestion de patrimoine dit ce que vous faites pour votre client ; seuls vos statuts disent ce que le droit vous autorise à faire.
Cet article a une vocation strictement informative. Chaque situation est différente et nécessite une analyse personnalisée. Maître Élodie Kalfon, avocate au Barreau de Paris, intervient en conseil et contentieux pour les conseillers en gestion de patrimoine, conseillers en investissements financiers, courtiers et intermédiaires économiques.